

Fristgerecht vernichten
Rechnungen, Verträge, Jahresabschlüsse: Unternehmen müssen viele Unterlagen sechs, acht oder zehn Jahre lang aufbewahren. Welche Frist gilt, hängt von der Art des Dokuments ab. Nach Ablauf der gesetzlichen Aufbewahrungsfristen dürfen die Unterlagen vernichtet werden. Enthalten sie personenbezogene Daten, sollten diese Vernichtung sicher und datenschutzkonform erfolgen. Wir haben für Sie zusammengefasst, wie lange Dokumente nach dem Handelsgesetzbuch (HGB) und der Abgabenordnung (AO) aufzubewahren sind.
Die wichtigsten Fristen auf einen Blick
Hinweis: Mit dem Bürokratieentlastungsgesetz IV wurde die Frist für Buchungsbelege von 10 auf 8 Jahre verkürzt.
Was darf ich jetzt vernichten?
Die Faustregel zur Bestimmung der Aufbewahrungspflichten lautet: Die Frist beginnt am Ende des Jahres, in dem das Dokument erstellt wurde. Sie dürfen es ab dem 1. Januar vernichten, wenn danach sechs, acht bzw. zehn volle Jahre vergangen sind. Voraussetzung ist, dass keine Ablaufhemmung vorliegt.
So berechnen Sie die Frist richtig

Fristbeginn
Ende des Kalenderjahres, in dem das Dokument erstellt wurde bzw. die letzte Eintragung erfolgte.

Im Zweifel gilt die längere Frist,
z. B. bei Dokumenten mit mehreren Funktionen

Ablaufhemmung
Prüfen Sie, ob eine laufende Betriebsprüfung, offene Steuerbescheide oder Rechtsstreitigkeiten vorliegen.

Nach Fristablauf
ist die Vernichtung personenbezogener Daten nicht nur erlaubt, sondern geboten (Art. 17 DSGVO)

Unsere Empfehlung
Klären Sie vor der Vernichtung steuerrelevanter Unterlagen mit Ihrem Steuerberater, ob die Frist abgelaufen ist und ob eine Ablaufhemmung besteht.
Aufbewahrungsfristen von A bis Z
| Dokument | Jahre |
|---|---|
| Abrechnungsunterlagen | 10 |
| Abtretungserklärungen | 6 |
| Akkreditive | 6 |
| Aktenvermerke | 6 |
| Änderungsnachweis der EDV-Buchführung | 10 |
| Angebote | 6 |
| Anlagevermögensbücher und -karteien | 10 |
| Anlieferungsscheine | 10 |
| Arbeitsanweisungen | 10 |
| Aufträge / Auftragsannahme | 10 |
| Ausfuhrunterlagen | 10 |
| Ausgangsrechnungen | 10 |
| Außendienstabrechnungen | 10 |
| Bankbelege | 10 |
| Bankbürgschaften | 10 |
| Begleitscheine | 10 |
| Beitragsabrechnung | 10 |
| Belege mit Buchfunktion | 10 |
| Bestandsaufnahmen und -meldungen | 10 |
| Betriebsabrechnungsbögen | 10 |
| Betriebskostenabrechnung | 10 |
| Betriebsprüfungsberichte | 10 |
| Betriebstagebuch | 10 |
| Bewertungsunterlagen | 10 |
| Bewirtungsunterlagen | 10 |
| Bilanzen (Jahresbilanzen) | 10 |
| Bilanzunterlagen | 10 |
| Buchungsanweisungen / Buchungsbelege | 10 |
| Darlehensunterlagen | 10 |
| Dauerauftragsunterlagen | 10 |
| Debitorenlisten | 10 |
| Einfuhrunterlagen | 6 |
| Exportunterlagen | 6 |
| Frachtbriefe | 6 |
| Dokument | Jahre |
|---|---|
| Geschäftsbriefe | 6 |
| Gutachtliche Stellungnahmen | 6 |
| Handelsbriefe | 6 |
| Handelsregisterauszüge | 10 |
| Hauptabschlußübersicht (an Bilanz-Stelle) | 10 |
| Inventare | 10 |
| Investitionszulage | 10 |
| Jahresabschlüsse | 10 |
| Jahresabschlußerläuterungen | 10 |
| Journale | 10 |
| Kalkulationsunterlagen | 10 |
| Kassenberichte | 10 |
| Kassenbücher, -blätter und –belege | 10 |
| Kassenzettel | 10 |
| Kontenpläne | 10 |
| Kontoauszüge | 10 |
| Konzernabschluß / Konzernlagebericht | 10 |
| Kostenpläne und -planänderungen | 10 |
| Krankmeldungen | 10 |
| Kreditunterlagen | 10 |
| Lieferscheine / Leistungsnachweise | 10 |
| Lohnbelege / Lohnscheine | 10 |
| Lohnlisten | 10 |
| Dokument | Jahre |
|---|---|
| Magnetbänder mit Buchfunktion | 10 |
| Mahnbescheide | 10 |
| Mietunterlagen | 10 |
| Nachnahmebelege | 10 |
| Nebenbücher | 10 |
| Organisationsunterlagen | 10 |
| Organisationsunterlagen EDV-Buchführung | 10 |
| Pachtunterlagen | 10 |
| Personalakten | 10 |
| Preislisten | 6 |
| Protokolle | 6 |
| Prozessakten | 10 |
| Prüfbücher / Wartungsbücher Kfz | 6 |
| Prüfungsberichte | 10 |
| Quittungen | 10 |
| Rechnungen | 10 |
| Reisekostenabrechnungen | 10 |
| Reklamationen | 6 |
| Dokument | Jahre |
|---|---|
| Sachkonten | 10 |
| Saldenbilanzen | 10 |
| Scheck- und Wechselunterlagen | 10 |
| Schulungs- und Ausbildungsnachweise | 6 |
| Speicherbelegungsplan EDV-Buchführung | 10 |
| Spendenbescheinigungen | 10 |
| Statistiken | 6 |
| Steuerunterlagen | 10 |
| Stundennachweise | 10 |
| Tagesberichte | 10 |
| Überstundenlisten | 10 |
| Unfallanzeige / Unfallprotokoll | 6 |
| Urlaubsanträge | 10 |
| Verbindlichkeiten (Zusammenstellungen) | 10 |
| Verkaufsbücher | 10 |
| Vermögensverzeichnis | 10 |
| Vermögenswirksame Leistung (Unterlagen) | 10 |
| Versand- und Frachtunterlagen | 6 |
| Versicherungspolicen | 10 |
| Verträge | 10 |
| Wareneingang- und Zahlungsausgangsbücher | 10 |
| Zahlungsanweisungen | 10 |
| Zollbelege | 6 oder 10 |
| Zwischenbilanz | 10 |
Ihr Unterlagentyp ist nicht enthalten? Sie wollen die für Ihre Daten relevante Sicherheitsstufe wissen?
Wir geben Ihnen eine kompetente Auskunft.
Disclaimer: Diese Übersicht ersetzt keine Steuer- oder Rechtsberatung!
Die Vorschriften zu Aufbewahrungsfristen sind in unterschiedlichen Gesetzestexten zu finden:

Handelsgesetzbuch (HGB)
Steuerrecht (EStG, KStG, GewStG, AO)
Produkthaftungsgesetz (ProdHaftG)
Zivilrecht (BGB, ZPO)
Zu den weiteren Vorschriften zählen das Aktiengesetz, das Banken- und Versicherungsgesetz, das Beamtenrecht, das Gesetz zur Anpassung der Formvorschriften des Privatrechts und andere Vorschriften an den modernen Rechtsgeschäftsverkehr.
Frist abgelaufen – und jetzt?
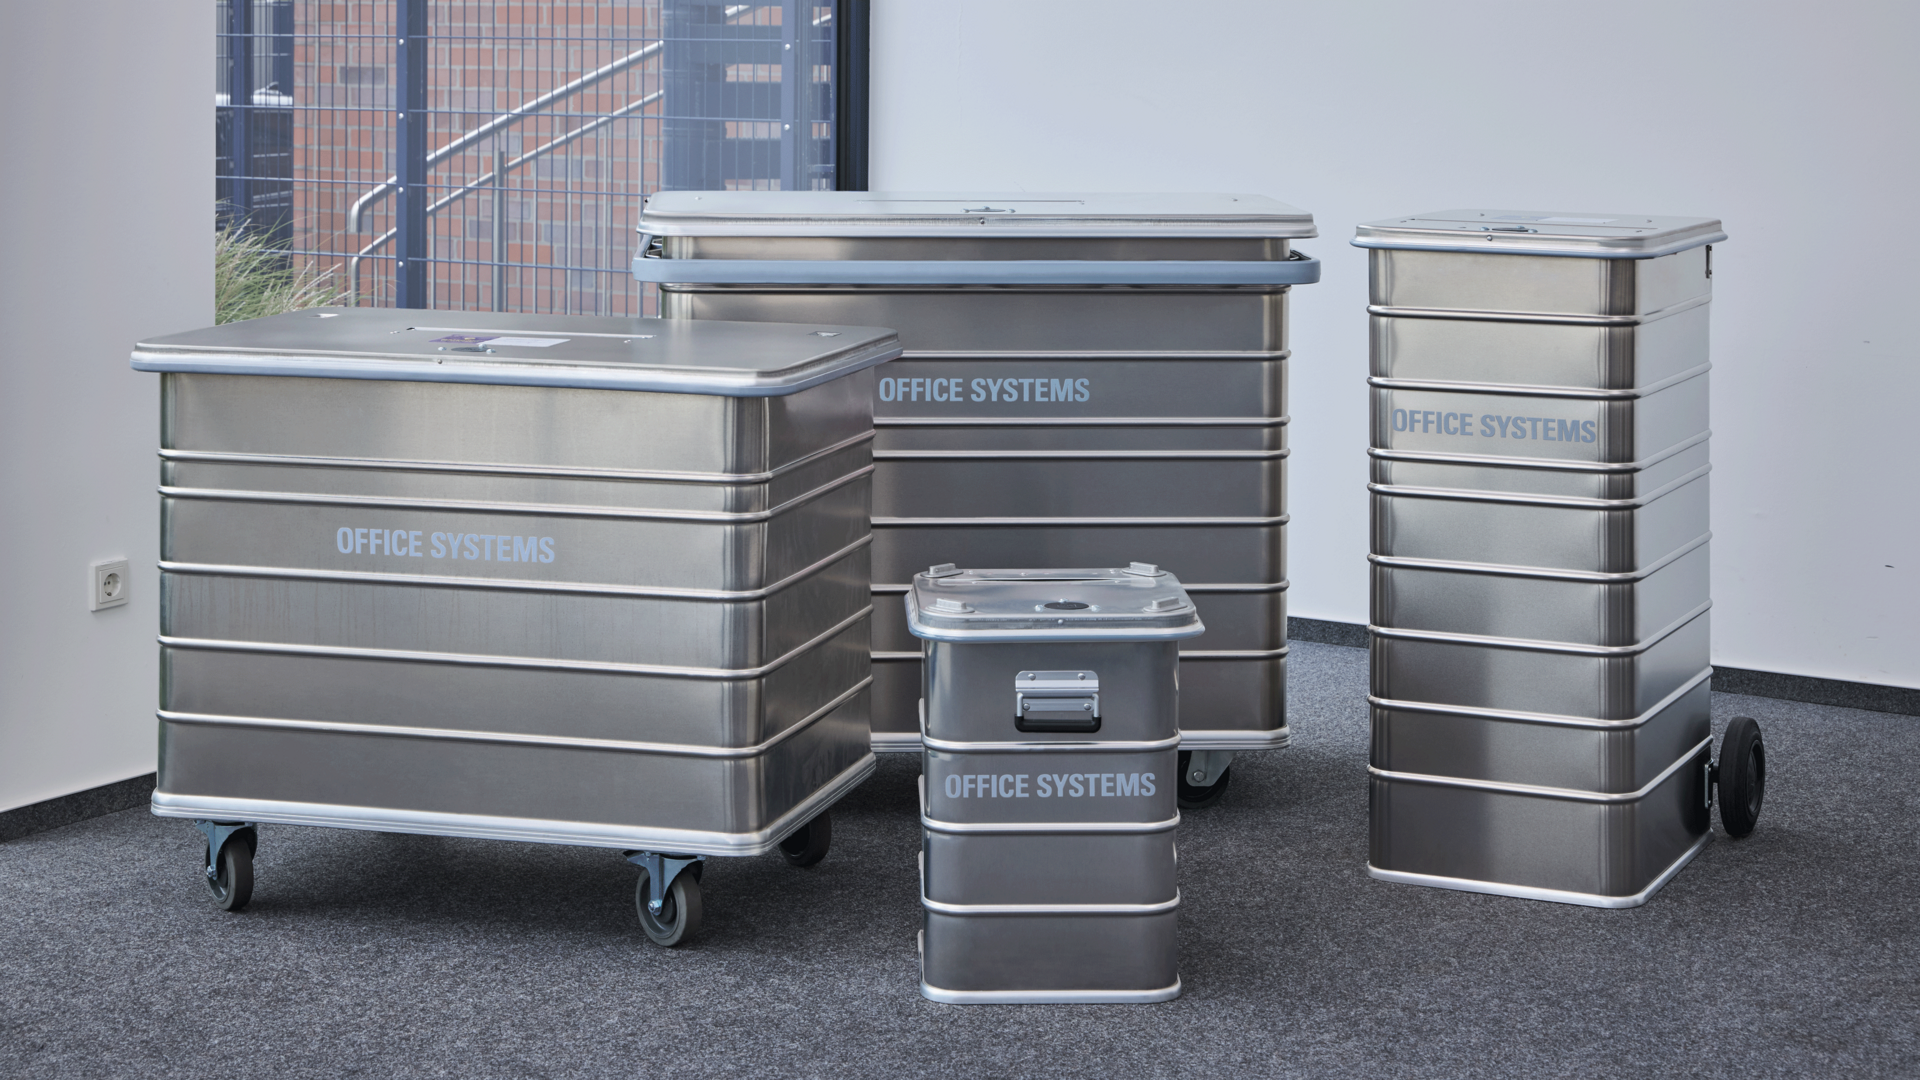
Unterlagen mit personenbezogenen Daten gehören nicht ins Altpapier. Wir vernichten Ihre Akten gemäß ISO 21964 (DIN 66399) und stellen Ihnen einen entsprechenden Nachweis für Ihre Dokumentation aus.
Das könnte Sie interessieren:
Standorte REMONDIS-Gruppe
Entdecken Sie die Welt von REMONDIS mit rund 1.500 Niederlassungen und Beteiligungen in über 30 Staaten.